¿Cuánto pueden embargarte el sueldo o la cuenta en 2026? Esto es lo que dice la ley (con cifras exactas)
Actualizado: agosto de 2026
El Banco de España lleva semanas avisando: la morosidad de las familias está subiendo y, los propios bancos ya reconocen que les preocupan los impagos de las nuevas hipotecas. Si a ti también te preocupa no llegar a fin de mes, es probable que tengas una duda en la cabeza que casi nadie te explica con claridad: ¿cuánto te pueden quitar realmente si no pagas una deuda?
La buena noticia es que la ley española es mucho más protectora de lo que la mayoría cree. Te lo explico con las cifras oficiales de 2026 — y al final te dejo una herramienta para que calcules tu caso exacto en dos minutos.
Lo primero que debes saber: no te pueden dejar a cero
El artículo 27.2 del Estatuto de los Trabajadores dice, sin matices, que el salario mínimo interprofesional es inembargable. El artículo 607.1 de la Ley de Enjuiciamiento Civil (LEC) lo confirma: no se puede embargar ningún sueldo, pensión o prestación que no supere esa cantidad.
Para 2026, el SMI (fijado por el Real Decreto 126/2026, de 18 de febrero, publicado en el BOE del 19 de febrero) es de:
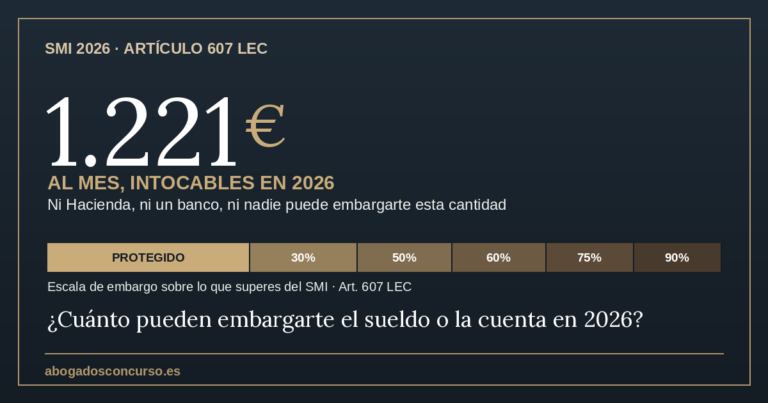
- 1.221 € al mes, en 14 pagas (sin prorratear)
- 1.424,50 € al mes, si las pagas extra están prorrateadas en 12 mensualidades
- 17.094 € al año
Esta cantidad es intocable. Da igual que la deuda sea con un banco, con Hacienda, con la Seguridad Social o con cualquier otro acreedor: nadie puede quitártela.
¿Y qué pasa con lo que gano por encima del SMI?
Ahí sí se aplica un embargo, pero de forma progresiva, nunca del 100%. El artículo 607 LEC establece una escala de tramos, similar a cómo funciona el IRPF:
| Tramo sobre el exceso del SMI | % embargable |
|---|---|
| Hasta el doble del SMI | 30% |
| Hasta el triple del SMI | 50% |
| Hasta 4 veces el SMI | 60% |
| Hasta 5 veces el SMI | 75% |
| Resto | 90% |
Ejemplo real: con un sueldo neto de 2.500 €/mes, el primer tramo (hasta 1.221 €) no se toca. Del resto, se embargarían aproximadamente 395 € al mes. Es decir: seguirías cobrando más de 2.100 €, aunque tengas una deuda pendiente.
Estos porcentajes cambian según cobres en 12 o 14 pagas, si tienes otros ingresos que se acumulen, o si hay cargas familiares de por medio — por eso, en vez de hacer el cálculo a mano, puedes usar directamente nuestra calculadora gratuita de embargo de nómina y pensión: en seis preguntas te da una estimación de cuánto podrían retenerte, cuánto conservarías y durante cuánto tiempo, sin pedirte ningún dato personal.
Si tienes hijos o familiares a tu cargo, el embargo puede reducirse aún más
El artículo 607.2 LEC permite rebajar entre un 10% y un 15% los porcentajes de la escala por cada persona que dependa económicamente de ti (cónyuge sin ingresos, hijos, ascendientes). Ojo: esto no se aplica solo, hay que solicitarlo y acreditarlo con libro de familia o declaración de la renta. La calculadora también tiene esto en cuenta al hacer la estimación.
¿Y si en vez de la nómina me embargan la cuenta bancaria?
Es una de las dudas más frecuentes y, la protección es la misma: si en tu cuenta corriente entra tu nómina, la parte equivalente al SMI mensual sigue siendo inembargable ese mes, aunque el dinero ya no esté «en la nómina» sino en el banco. La ley no permite esquivar esta protección solo porque el dinero haya cambiado de sitio.
Mito: «si no pago, me van a quitar la casa o el coche de inmediato»
No funciona así. Un embargo no es automático ni inmediato: requiere un procedimiento judicial (o administrativo, si es Hacienda o Seguridad Social) con notificación previa, y sigue un orden legal — primero dinero en efectivo y cuentas, después otros bienes, y solo en última instancia la vivienda habitual, con protecciones adicionales si es tu único domicilio. Si te preocupa específicamente tu casa, tienes todos los detalles en ¿Puedo perder mi vivienda con la Ley de Segunda Oportunidad?
Lo que la ley no te cuenta: vivir con embargos indefinidamente no es la única opción
Todo esto protege tu día a día. Pero si la deuda es tan grande que, aunque cobres tu sueldo íntegro, nunca vas a poder pagarla entera, vivir años con embargos parciales no es una solución, es solo aplazar el problema.
Para eso existe la Ley de Segunda Oportunidad: un mecanismo legal que permite, cumpliendo determinados requisitos, cancelar definitivamente las deudas que ya no puedes asumir — no solo protegerte parcialmente mes a mes. Si quieres hacerte una primera idea de cuánta deuda podrías llegar a cancelar, puedes probar la calculadora de Ley de Segunda Oportunidad, o directamente el diagnóstico jurídico de deudas para una valoración algo más completa de tu situación.
¿Ya sabes cuánto te embargan y quieres saber si hay una salida definitiva?
Cuéntame tu situación en dos minutos. Respuesta personal, mía, sin compromiso.
⏱ Tiempo medio de respuesta: menos de 24 horas
Artículos relacionados:
Pingback: La cuesta de septiembre: la trampa del crédito rápido