La cuesta de septiembre: por qué un crédito rápido puede ser el primer paso hacia un problema serio de deudas
Actualizado: septiembre de 2026
Septiembre ya está aquí, y con él llega uno de los golpes económicos más duros del año para la mayoría de las familias españolas. Si este mes has tenido que tirar de una tarjeta o de un préstamo rápido para llegar a fin de mes, no eres el único — pero hay algo importante que deberías saber antes de que se convierta en un problema mayor.
¿Por qué septiembre aprieta tanto el bolsillo?
No es una sensación, son datos. Según la OCU, el desembolso básico de la vuelta al cole (material, libros, uniformes) ronda ya los 500 € por hijo, y el curso completo —contando comedor, transporte y extraescolares— puede superar los 2.500 € por niño. A esto se suma que septiembre coincide con la vuelta de recibos y gastos habituales que durante el verano quedan algo más diluidos, justo cuando muchas familias llegan con el ahorro ya tocado.
El problema no es pedir ayuda. Es cómo se pide
Necesitar financiación puntual para llegar a septiembre no es ninguna irresponsabilidad. El problema empieza cuando esa ayuda toma la forma de un crédito rápido o una tarjeta revolving sin mirar bien las condiciones.
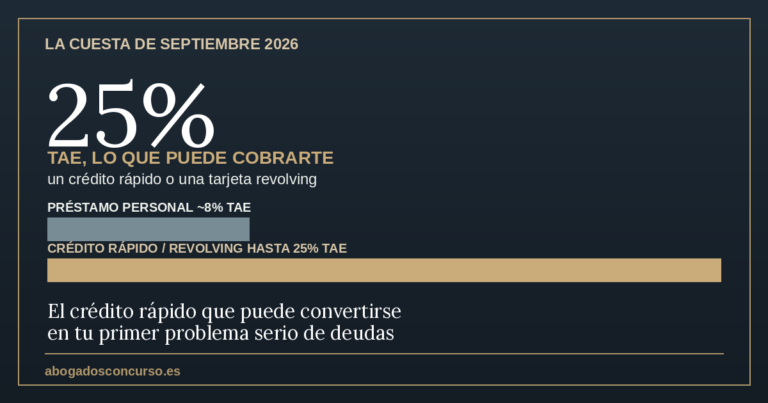
Este tipo de productos pueden tener una TAE (Tasa Anual Equivalente) de hasta el 20-25%, frente al 7-10% habitual de un préstamo personal convencional. Y tienen una trampa muy concreta: si solo pagas la cuota mínima cada mes, gran parte de ese pago se destina a intereses, no a reducir el capital. El resultado es que puedes llevar años pagando religiosamente… y la deuda apenas ha bajado.
Cuando un tribunal dice «esto es usura»
Esto no es solo una opinión: el Tribunal Supremo lleva años anulando tarjetas revolving por usura cuando su interés es «notoriamente superior al normal del dinero y manifiestamente desproporcionado», aplicando una ley que tiene más de un siglo (la Ley de Represión de la Usura de 1908, todavía en vigor). Si tienes una tarjeta revolving contratada hace tiempo con un interés muy elevado, puede que ni siquiera debas legalmente todo lo que el banco te reclama.
Así empiezan la mayoría de los casos que veo
En mi experiencia, el sobreendeudamiento real rara vez llega de golpe, por una única deuda enorme. Llega poco a poco: un crédito rápido para septiembre, otro para diciembre, una tarjeta que se usa «solo para emergencias» que acaba usándose cada mes… hasta que la suma de varias deudas pequeñas se vuelve imposible de sostener con el sueldo normal.
Si esto te resulta familiar y ya estás notando presión de algún acreedor, es buen momento para entender también cuánto puede embargarte realmente la ley en 2026 — spoiler: mucho menos de lo que la mayoría cree.
¿Qué puedes hacer si ya sientes que no llegas?
- No pidas un crédito nuevo para pagar otro. Es el error más común y el que más rápido agrava la situación.
- Revisa tus contratos de tarjetas revolving antiguas. Si el interés es muy elevado, podría ser nulo por usura, lo que cambiaría radicalmente cuánto debes en realidad.
- Haz un diagnóstico honesto de tu situación. Puedes empezar con el diagnóstico jurídico de deudas, totalmente gratuito.
- Si la deuda ya es insostenible a largo plazo, no se trata de aguantar indefinidamente: existe la Ley de Segunda Oportunidad para cancelarla de forma definitiva. Puedes hacerte una primera idea con la calculadora de Ley de Segunda Oportunidad.
¿La cuesta de septiembre se te ha ido de las manos?
Cuéntame tu situación, sin compromiso.
Artículos relacionados: